対面営業・商談
忙しいのに残らない|粗利で見ると、仕事の選び方が変わる
執筆:  やた・編集部
このシリーズの全体像 フリーランスの営業の仕方|営業を教わらずに独立した人が、まず何をするか
手帳は埋まっていた。断った仕事もない。それなのに月末に通帳を見ると、あれだけ動いた実感と数字が合わない。今月も先月と同じだった、来月もたぶん同じだろう——そう思いながら、次の依頼にもつい「はい」と答えてしまう人がいます。
断ったら次が来ない気がして、条件の合わない仕事も受け続けている。いい話が来たときに手が空いていない。ここではこれを「断れない型」と呼びます。仕事が少ないわけじゃない。あれだけ動いて残らないなら、自分の仕事にはそれだけの値段しかついていないんだと思う——そう感じている人もいるかもしれません。
でも順番が違います。忙しさと、残るお金は、そもそも別の数字で決まっています。単価を疑う前に、見ている数字を疑ったほうがいいです。
忙しいのに残らないのは、単価だけが原因ではない
月末に通帳を見て「あれだけ動いたのに」と思う瞬間があります。手帳は埋まっていた。断った仕事もない。それでも数字が合わないことがあります。
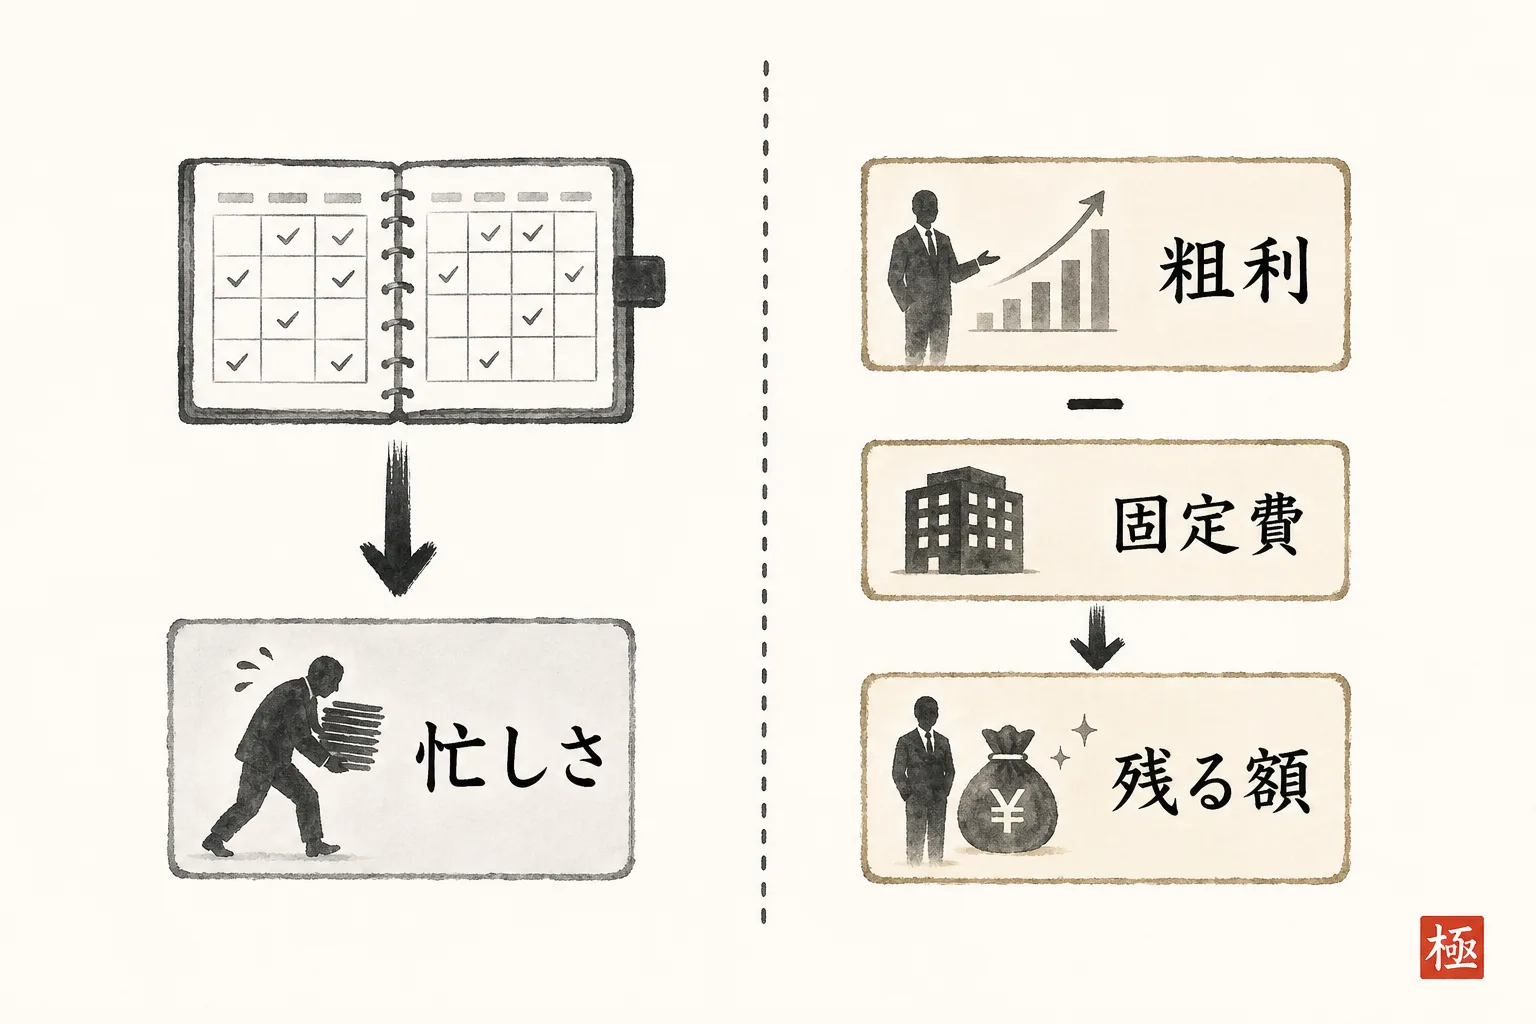
原因を「安く受けすぎたから」だと考えて値上げしても、状態が変わらないケースがあります。たとえば単価を1割上げても、外注費が増える仕事や移動時間のかかる仕事を選んでいれば、粗利額や時間あたりの粗利額は思ったほど増えません。粗利額は「入金額-外注費・材料費」で、移動時間はここには入りません。移動時間が効くのは、粗利額を作業時間で割った「時間あたり」の数字のほうです。単価だけを見ていると、この2つの違いに気づけません。
忙しさは埋まった時間の量で決まります。残るお金は、案件ごとの粗利額の合計から固定費を引いた額で決まります。この2つは別の数字なので、時間を埋めるほど残らない仕事が増えても、忙しいという実感だけが先に立って気づきにくいのです。手帳が真っ黒なのに口座が増えない、という状態はここで生まれます。
判断の基準はシンプルです。粗利額が固定費を上回れば黒字、同じなら損益分岐点、下回れば赤字です。忙しさは、この式のどこにも出てきません。手帳の埋まり具合と、この式の答えは、別の数字です。
ここでの固定費は、家賃や通信費などに加えて、自分の取り分(最低限ほしい手取り)と、人を雇っているなら人件費も含めて月額で出します。
方法は1つだけです。案件ごとに「入金額-外注費・材料費」で粗利額を出し、そこに自分の作業時間を並べて一覧にします。それだけで、埋まっている手帳の中身が見えてきます。「忙しい月ほど手元に残っていない」ということが、感覚ではなく数字で確認できるようになります。
断りにくくて受けてしまった仕事の粗利額が小さく出ていないか、自分の一覧で確かめてみてください。断る判断が苦手なことと、粗利額が小さい仕事を見抜けないことは、別の問題です。数字を先に出しておけば、断るかどうかを「感じ」ではなく「額」で決められるようになります。
粗利率が高い仕事を選ぶと、かえって残らないことがある
「粗利率の高い仕事を選べばいい」という話をよく聞きますが、これも一つの罠です。率だけを見て仕事を選ぶと、かえって残らなくなることがあります。
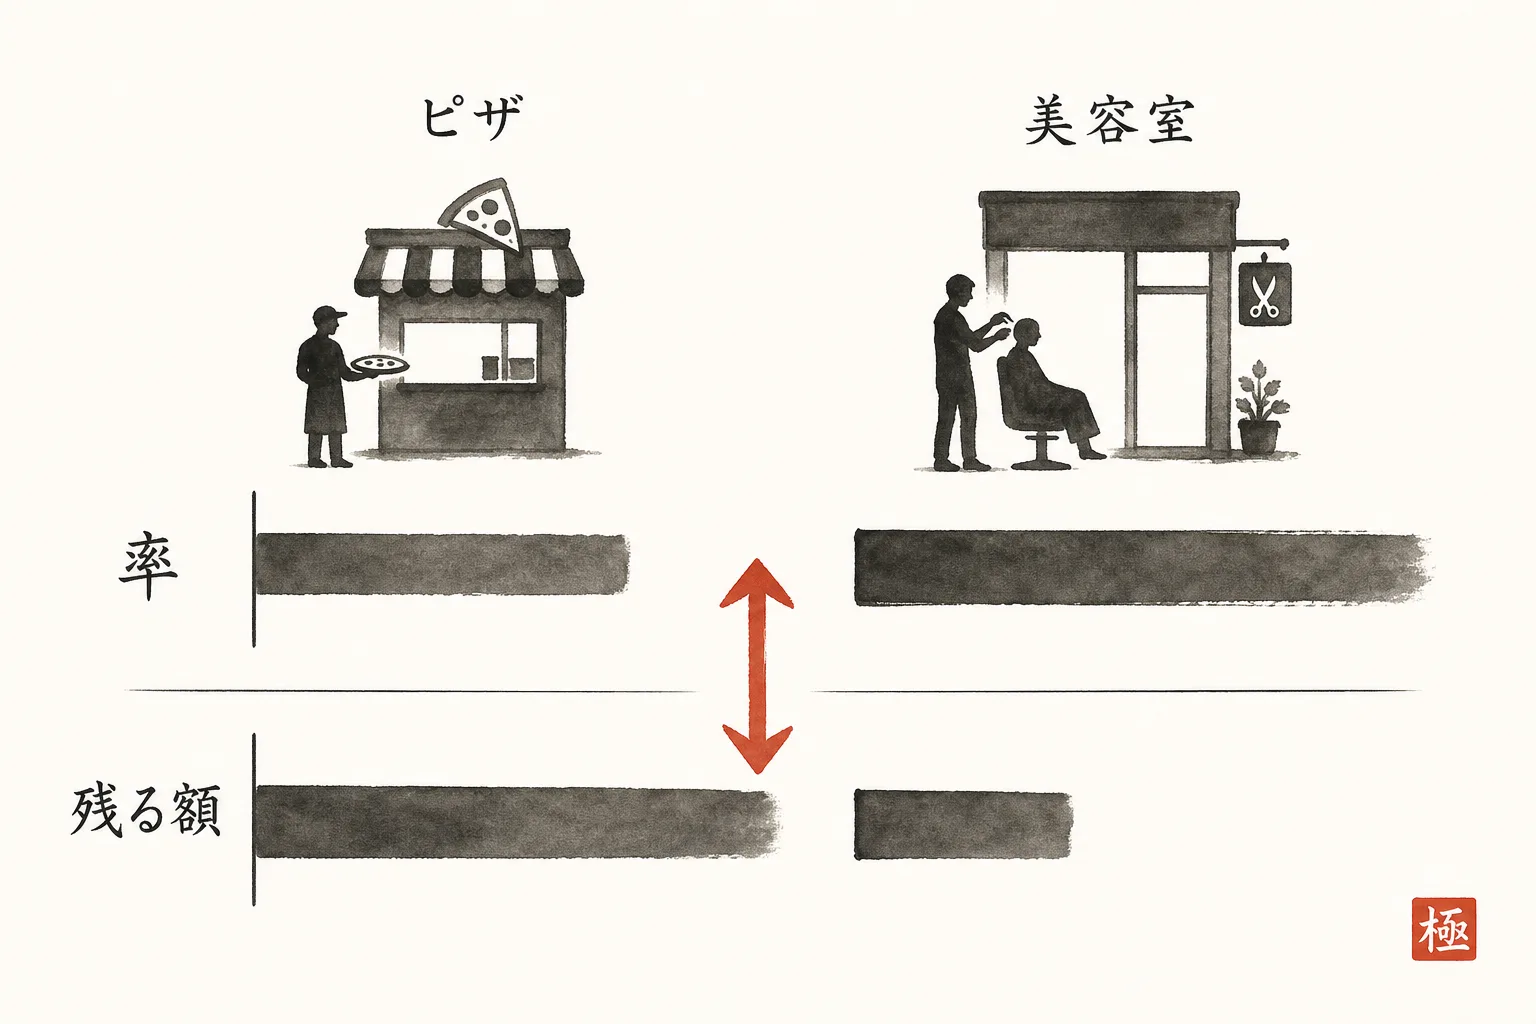
ピザ専門店の例だと、平均販売価格1400円に対して原価が450円です。粗利率は95万円÷140万円で68%、営業利益は35万円になります。一方、美容室は平均単価4,000円で、粗利率は108万円÷120万円の90%です。粗利率だけ見れば美容室が圧勝ですが、営業利益は28万円で、ピザ専門店を下回ります。
粗利率で見れば美容室の勝ちなのに、実際に残る営業利益はピザ専門店のほうが多いのです。率の高さと、残る額は一致しません。
なぜズレるのか。粗利額だけを比べると、美容室の108万円はピザ専門店の95万円を上回っています。ところが、粗利から営業利益を引くと、固定費に相当する額が出ます(上のS6の数字からの計算です)。美容室のほうがこの固定費に相当する額が大きいため、粗利額では上回っていても、営業利益ではピザ専門店を下回ります。固定費を上回れるかどうかを決めるのは、率ではなく粗利額です。
重要なのは粗利率単体ではなく、粗利益と固定費のバランスです。粗利率と粗利額なら、より重要なのは粗利額のほうです。
店舗の話は遠く感じるので、工務店の1現場に置き換えてみます。以下は仮の例で、実在の事例ではありません。
入金額が大きいぶん外注費・材料費も重い現場Xと、入金額はXの半分ほどで外注費・材料費が軽い現場Yがあるとします。差し引きした粗利額は、XとYで同じだったとします。粗利率はYが高く、Xは低く出ます。
粗利率は2倍ほど違うのに、手元に残る粗利額は同じです。率だけで「Yのほうがいい現場だ」と決めると、Xの粗利額を見落とします。逆に、Yのような現場ばかりを選んで件数が細れば、粗利額の合計は伸びません。
ここでのNG例は、「単価が高くて原価がかからない仕事だけ受ける」と決めてしまうことです。条件のいい仕事だけに絞ると件数が細り、粗利率は高いままでも、粗利額の合計が固定費を割り込むことがあります。粗利額が固定費を下回れば赤字になるという原則は、ここでも同じように働きます。断る基準を「率」だけに置くと、率で選ぶほど残らなくなることがあります。率が低く見える仕事でも、粗利額と時間で見れば十分受ける価値がある、ということが起こります。
率のほうが分かりやすいのも、この罠にはまりやすい理由だと思います。社内の案件表に「粗利率68%」と「粗利率90%」が並ぶと、90%のほうが景気よく見えます。ですが、財布に入るのは率ではなく額です。自分用の案件表には率と額の両方を並べておくと、あとから振り返ったときに、どちらの案件が実際に効いていたかが分かります。
粗利で黒字に見えて、実際は赤字という計算
数字で追ってみます。売上50万円、売上原価30万円、販管費10万円のケースです。粗利だけで判断すると「20万円の利益」に見えますが、販管費を引いた実際の営業利益は「10万円」です。粗利の欄しか見ていないと、この10万円の差にずっと気づけません。
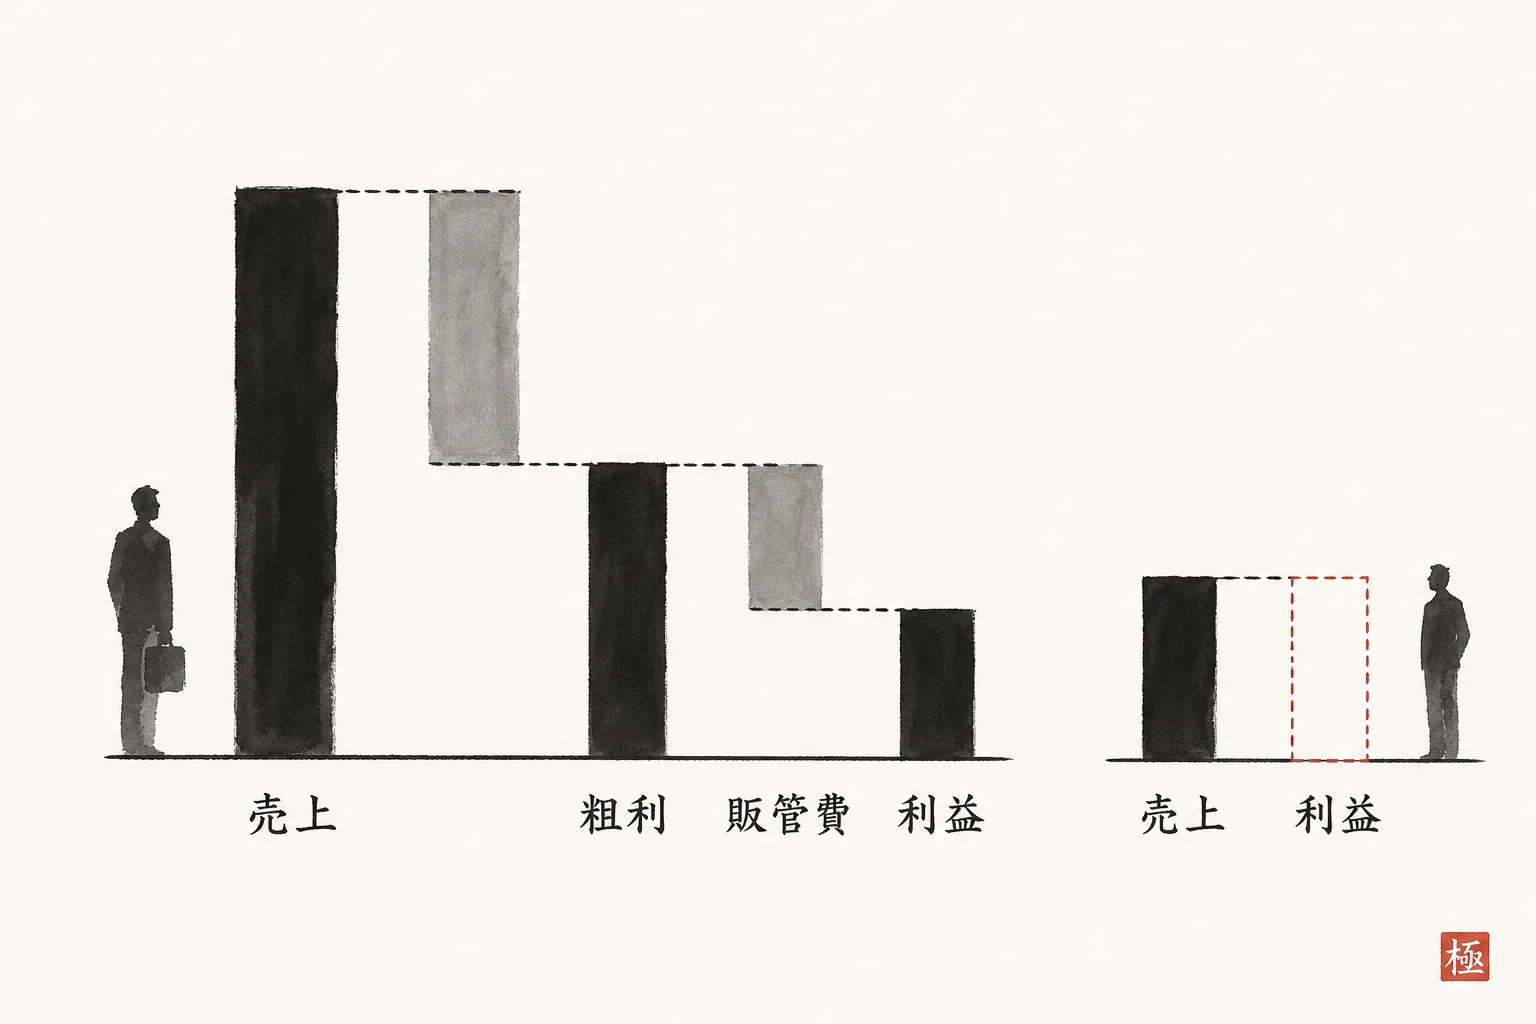
ここで値引きするとどうなるか。同じ条件で売上を40万円に設定すると、営業利益は「ゼロ」になります。2割引いたつもりが、利益は全部消えます。「気持ち下げるくらいなら大丈夫」という感覚は、この式の上ではまったく成立しません。
販管費を考慮せずに値付けをすると、気づかないうちに「頑張って働いても利益が出ない」という状況になってしまいます。忙しいのに残らない、という状態そのものです。
1人で仕事をしている場合の販管費にあたるのは、家賃、通信費、使っているソフトの月額、移動費、保険、税理士報酬などです。これに自分の取り分(最低限ほしい手取り)を足し、人を雇っているなら人件費も含めて、月額でまとめて1回出しておきます。作業時間そのものはここに入りません。作業時間は粗利額を割るための別の数字として、あとから並べます。
手順は3つです。①月の固定費を、自分の取り分と人件費を含めて1回出す。②稼働できる月の時間数で割る。③1時間あたりの粗利額がいくらを超えないと赤字になるか、1つの数字にして持っておく。
こうして出した「1時間あたりいくら」という数字を持っておくと、時間あたりの粗利額がそれを下回る仕事を頼まれたときに、感覚ではなく数字で「今回は難しいです」と答えられます。
自分の会社の数字が平均のどこにいるか
自分の数字の位置を、平均と照らして確かめておきます。ここでの数字は、中小企業庁「中小企業実態基本調査」(令和5年速報、令和4年度決算実績)をもとにした税理士事務所の解説と、J-Net21の公表記事によります。中小企業庁の一次資料のPDFは本稿では直接確認できておらず、二次引用です。
売上総利益率(粗利率)の全産業平均は25.44%ですが、業種別では宿泊業・飲食サービス業の63.79%から卸売業の15.06%まで幅があります。同じ粗利率でも、業種が違えば「平均より高い」が逆転します。他業種の人が言う「粗利率◯%は低い」は、そのまま自分の基準にはならないと考えたほうがよさそうです。まず自分の業種の平均を確かめます。
売上高当期純利益率の全産業平均は2.78%です。
規模の目安も一つだけ見ておきます。中小企業全体の1社当たり平均で見ると、売上高2.1億円・経常利益978万円・従業者数10.0人です。ただしこれは規模の大きい会社も含めた平均で、10人の会社の典型的な数字ではありません。1人で仕事をしている場合は単純に比べられないので、規模感をつかむ参考程度にとどめます。
TKC経営指標(BAST)に収録された26万898社では、黒字企業の割合は53.9%です。収録企業は全法人数の8.8%超にあたるもので、日本の会社全体の数字ではありません。
これらは業種平均であって、目標値ではありません。使い方は「自分がどちら側に振れているか」の当たりを付けるだけです。平均に届いていないからといって、やり方そのものが間違っているとは限りません。
案件を並べ替える1枚の表
直近に納めた案件を、次の列で並べてみます。目安は直近3か月ですが、工期が長い仕事なら、直近の完工案件5〜6件でかまいません。
| 案件名 | 入金額 | 外注費・材料費 | 自分の作業時間 | 粗利額 | 時間あたり粗利額 |
|---|---|---|---|---|---|
| A社 | |||||
| B社 | |||||
| C社 |
埋め方の順番は、対象にした案件を全部書くことです。選びません。良い案件だけ書くと、元の思い込みがそのまま残ります。「あの仕事は好きだから」という理由で表から外すと、表を作った意味がなくなります。
作業時間には、移動、打ち合わせ、修正対応、請求書作成まで入れます。ここを外すと、「時間あたり」の数字がまるごと嘘になります。特に、値引き交渉に付き合った時間や、修正が長引いた案件ほど、この列を正直に埋める必要があります。
外注費・材料費がほぼゼロの仕事が中心なら、粗利額は入金額にほぼ等しくなります。その場合は「時間あたり粗利額」の列が判断の中心になります。
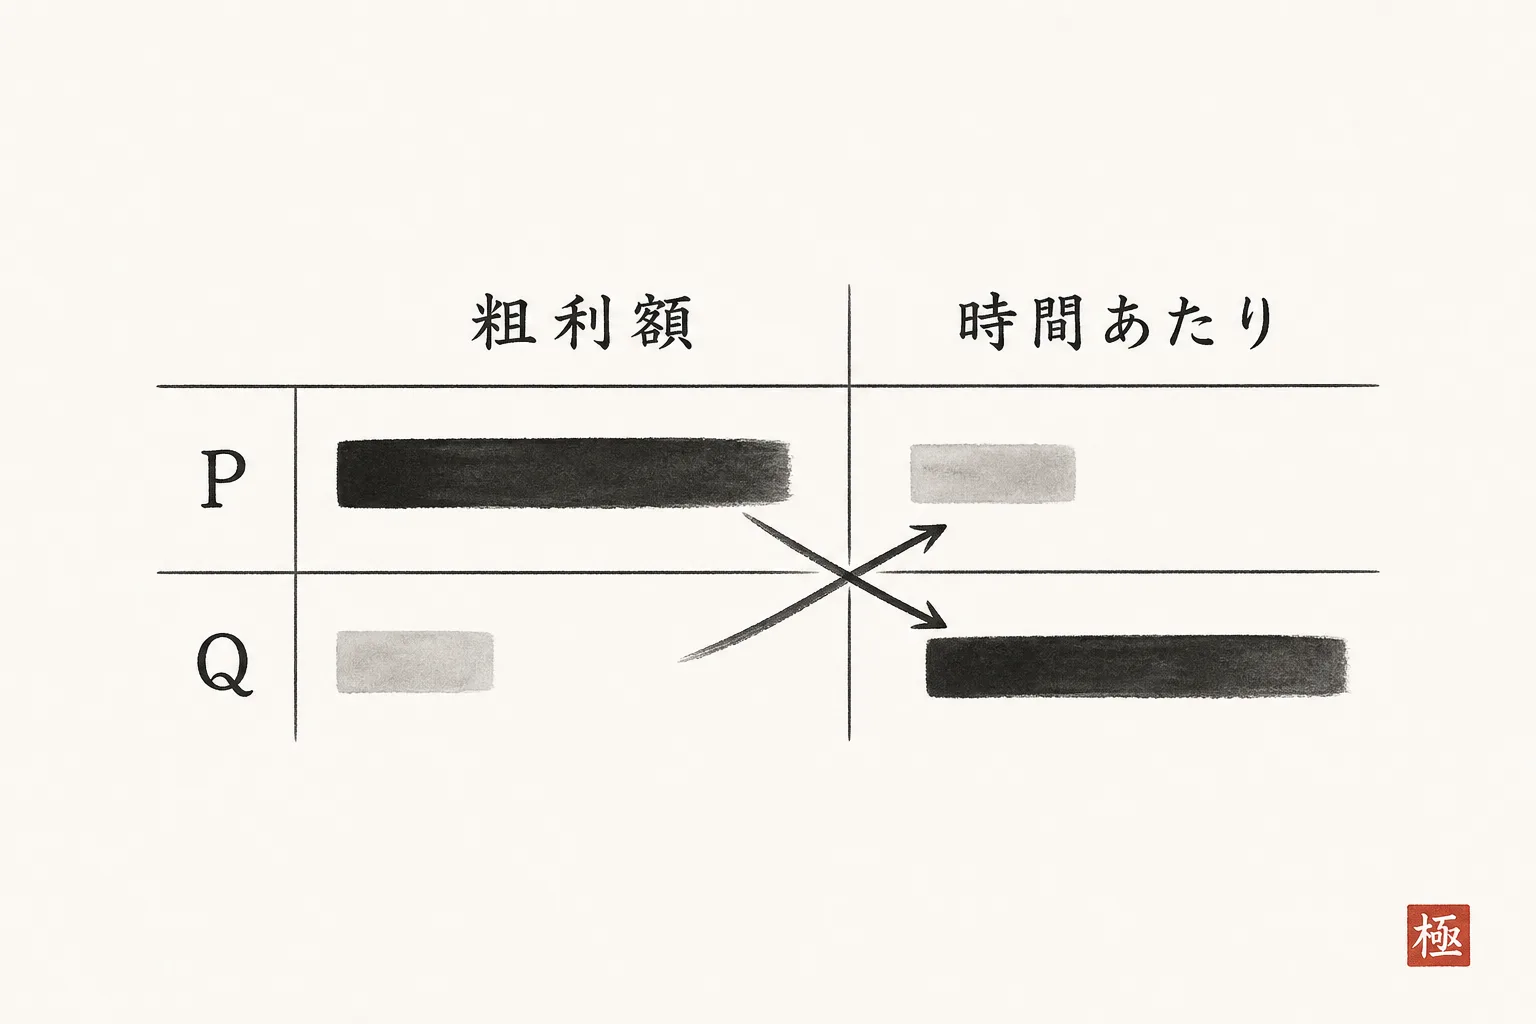
並べ替えたあとに見るのは2つの列です。時間あたり粗利額が下から3件、粗利額が上から3件。時間あたり粗利額は粗利額を作業時間で割った数字なので、案件ごとに作業時間が違えば、この2つの顔ぶれは一致するとは限りません。
仮の例(実在の事例ではありません)で見てみます。案件Pは入金額が大きく、外注費もかからないので、粗利額は大きくなります。ただし作業時間が長くかかりました。案件Qは入金額が小さく、外注費もかからず、粗利額はPより小さくなります。ただし作業時間は短く済みました。
この場合、粗利額はPのほうが大きいのに、時間あたりの粗利額ではQのほうが高く出ます。粗利額は大きいのに時間あたりが低い案件と、粗利額は小さいのに時間あたりでは高い案件が、同じ表の中に混ざって出てきます。
判断の分け方はこうです。Pのように粗利額が大きいのに時間あたりが低い案件は、やり方を変える案件です。進め方や打ち合わせの回数を見直せば、粗利額を保ったまま時間あたりを上げられる余地があります。時間あたりが低く粗利額も小さい案件は、続けるかどうかを決める案件です。
NG例は、表を作った直後に一番下の案件を切ることです。固定費を粗利額の合計で超えているかを見る前に切ると、忙しくなくなっただけで残らない状態は変わりません。切るかどうかは、表の1件だけでなく、全体の合計を見てから決めます。
粗利率が低くても受けたほうがいい仕事がある
粗利率で選ぶことにも例外があります。稼働していない機械がある場合、粗利率が多少低くても受注したほうがいい、という考え方です。空いている設備は、放っておいても費用だけが出ていきます。
1人で仕事をしている人にとっての「稼働していない機械」は、埋まっていない時間です。来月の後半が半分空いているなら、その期間に入る仕事の判断基準は、年間の基準とは違っていいということです。空いている時間は、埋めなければそのまま消えていきます。
受けていい場合の条件を3つに絞ります。①その期間の予定が実際に空いている。②繁忙期に入るはずだった仕事を押し出さない。③一度下げた金額が、次回の基準にならない形で受ける。
③の具体策は、「今期の空き枠として」と条件を添えて出すことです。値引きではなく、期間限定の枠として扱います。「通常はこの金額ですが、今月は空きがあるので、今回に限りこの条件で対応できます」というように、期間と理由をセットで伝えます。
NG例は、空いているからと安く受けることを毎回やってしまうことです。安い金額がそのまま定価になり、忙しいのに残らない状態が固定されてしまいます。同じ相手から次も同じ金額を求められたときに、「今回は空きがなく、通常の金額になります」と言えるかどうかが分かれ目です。
3つの条件に当てはまらないときの断り方も決めておきます。「その時期は別件が入っていて、今回の金額では対応が難しいです。通常の金額であればお受けできます」。空いていないのに安く受けるのではなく、空いている前提が崩れた時点で条件を戻す、というだけのことです。
来月の予定を、時間ではなく粗利額で埋める
最後に、予定の埋め方を逆にします。空いている日を仕事で埋めるのではなく、固定費を超える粗利額に達するまで積みます。達したあとの枠は、単価を上げられる相手か、次につながる相手に使います。
月初にやることは1つです。自分の取り分を含めた固定費の月額を紙に書き、受注済み案件の粗利額を足していきます。どこかで固定費を超える日が分かります。その日から先の予定は、埋めるためではなく選ぶために使えます。
超える前と超えたあとで、返事の中身を変えます。超える前は件数を優先し、超えたあとは条件を優先します。同じ仕事でも、受け方を変えていい、ということです。「今月はまだ枠があるので大丈夫です」と「今月はもう埋まっているので、来月以降でよければ」は、どちらも正しい返事です。
値上げを切り出すときの型はこうです。「今の内容だとこの金額です。◯◯を外せば、従来の金額でできます。」下げるのではなく、中身を分けて渡します。相手にとっても、何にお金がかかっているかが見えるようになります。
そしてこの表は、1回作って終わりにしません。毎月同じ形で残しておきます。1回だけ作ると、次の月にまたいちから考えることになります。月ごとに並べておけば、どの時期にどんな仕事を受けやすいかも、感覚ではなく記録として残っていきます。
長く付き合っている相手ほど、この見直しを言い出しにくいものです。ですが、金額の話をしていなくても、条件を分けて出すことはできます。「いつもの内容に加えて、今回は◯◯も含めるので、その分を別でいただけますか」と、追加分だけを区切って伝える形なら、これまでの関係を崩さずに粗利額を積み増せます。
独立後の営業の進め方は、別の記事にまとめています。独立後の営業の仕方(営業を教わらずに独立した人が、まず何をするか) も合わせて見ておいてください。
会計・税務の扱いは事業の形や状況で変わります。個別の判断は税理士などの専門家に相談を。
参考にした資料
本文の〜 は、次の資料を指します。
よくある質問
忙しいのに儲からないのはなぜですか?
忙しさは埋まった時間の量で決まり、残るお金は案件ごとの粗利額の合計から固定費を引いた額で決まるためです。売上50万円・売上原価30万円・販管費10万円の例では、粗利で20万円出ているように見えても、販管費を引くと営業利益は10万円です。時間を埋めるほど残らない仕事が増えても、気づきにくい構造になっています。
粗利率が低い仕事は受けないほうがいいですか?
率だけでは決められません。重要なのは粗利率より粗利額で、粗利額が固定費を超えれば黒字、下回れば赤字です。稼働していない設備(1人なら空いている時間)がある場合は、粗利率が多少低くても受注したほうがいいとされています。
粗利率の平均はどれくらいですか?
売上総利益率の全産業平均は25.44%です。業種差が大きく、宿泊業・飲食サービス業が63.79%で最高、卸売業が15.06%で最低です。他業種の基準を自分に当てても意味がないので、まず自分の業種の位置を見ます。
粗利率が高いのに手元に残らないのはどういう状態ですか?
粗利率が高くても、固定費が大きいと営業利益は小さくなります。粗利率68%のピザ専門店の営業利益35万円に対し、粗利率90%の美容室は28万円という例があります。粗利から営業利益を引いた固定費相当の額は、美容室のほうが大きくなります(S6の数字からの計算)。率単体ではなく、粗利益と固定費のバランスを見る必要があります。
1人で仕事をしている場合、粗利はどう計算すればいいですか?
入金額から外注費・材料費など直接かかった費用を引きます。自分の作業時間は粗利の計算式には入りませんが、時間あたり粗利額を出すために別列で記録します。外注費・材料費がほぼゼロなら粗利額は入金額に近くなるので、時間あたりの列が判断の中心になります。そのうえで家賃・通信費・ソフト代などに自分の取り分(人を雇っていれば人件費も)を足した固定費を月額で1回出し、粗利額の合計と比べます。
参照した情報源
- 中小企業の利益率は平均〇〇%?損益計算書の見方とチェックポイントを税理士がわかりやすく解説(板山翔税理士事務所(出典:中小企業庁「中小企業実態基本調査:令和5年速報(令和4年度決算実績)」))・確認日 2026-09-08
- 令和5年中小企業実態基本調査速報を公表:中小企業庁(J-Net21(独立行政法人中小企業基盤整備機構))・確認日 2026-09-08
- <黒字企業割合は前年から0.4ポイント上昇して53.9%>令和7年版「TKC経営指標(BAST)」を発行(TKCグループ)・確認日 2026-09-08
- 粗利率が低い仕事は受けない方がいいですか?の相談詳細(回答)(大阪産業創造館(サンソウカン)経営相談室)・確認日 2026-09-08
- 第522回 忙しいのに儲からない会社が見直すべき3つのポイント(大阪産業創造館(サンソウカン)経営相談室)・確認日 2026-09-08
- 「粗利率が高い」≠「儲かる」を事例で経営分析しながら解説します(Manageboard(株式会社ログラス))・確認日 2026-09-08
本記事は、当編集部の制作基準——出典との照合・表現・重複の多段検証——を通過したものだけを公開しています(下書きにはAIを活用)。 仕組みの詳細は編集プロセスの開示をご覧ください。